「お取り寄せは好きだけど、つい高くつく」。そんな方におすすめしたいのが、ふるさと納税をお取り寄せの代わりに使うという考え方です。
ふるさと納税は、応援したい自治体に寄付をすると、お礼として地域の特産品が届く仕組みです。控除上限額の範囲内であれば、寄附額から自己負担の2,000円を引いた額が、所得税と住民税から控除されます(総務省)。上限を超えた分は自己負担になります。
この記事でわかること
- ふるさと納税をお取り寄せ感覚で使うメリット
- 失敗しないための4つのステップ
- 食品の返礼品を選ぶときの見極め方
- 年末に慌てないための注意点
お取り寄せ感覚で使うメリット

- 地域の生産者や加工業者の品を、産地から直接受け取れる
- 普段は手が出にくい食材を試すきっかけになる
- 寄付先の地域を応援できる
一方で、返礼品は「商品」ではなく「お礼の品」です。寄付額に対してお得かどうかだけで選ぶと、量が多すぎたり、届く時期が重なったりして、かえって困ることもあります。
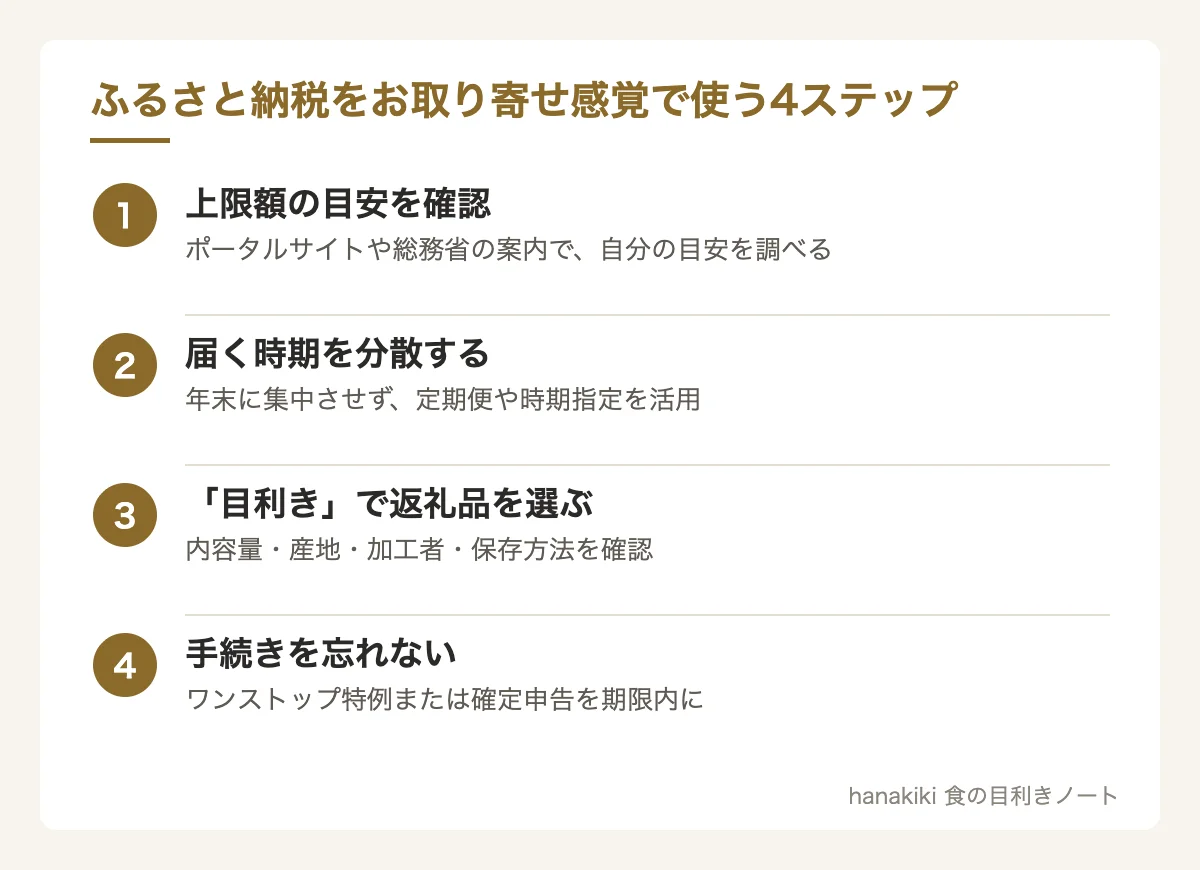
失敗しないための4つのステップ
1. 上限額の目安を確認する
控除される上限額は、収入や家族構成によって変わります。ポータルサイトのシミュレーションなどで、自分の目安を確認しておきましょう。上限を超えた分は自己負担になります。
2. 届く時期を分散する
| 工夫 | 内容 |
|---|---|
| 定期便を選ぶ | 数か月に分けて届く返礼品を選ぶ |
| 時期指定を確認 | 「〇月頃発送」の記載をチェック |
| 保存方法を分ける | 冷凍・冷蔵・常温をバランスよく |
| 年の前半から始める | 12月に集中させない |
3. 「目利き」で返礼品を選ぶ
- 内容量はグラム数や個数で書かれているか
- 産地だけでなく、加工した事業者名が書かれているか
- 保存方法と賞味期限(消費期限)が明記されているか
- 小分けされているか(冷凍品は特に大事)
- 発送時期がはっきりしているか
4. 手続きを忘れない
確定申告が不要な会社員などは、寄付先が5自治体以内であれば「ワンストップ特例」を使えます。申請書は、寄付した翌年の1月10日必着としている自治体が一般的です。6自治体以上に寄付した場合や、確定申告をする場合は、確定申告で手続きします。
なお、2025年10月からは、ポイントを付与するサイトを通じた寄付の募集が禁止されました。ポイントの多さではなく、返礼品の中身で選ぶ時代になっています。
品質管理の視点:届いたらまず確認すること
- 冷凍品が解けていないか(解けていたら自治体・事業者に連絡)
- 内容物が記載どおりか
- 消費期限・賞味期限と保存方法
冷凍の肉や魚介は、一度解凍したら再冷凍しないのが基本です。冷蔵庫でゆっくり解凍し、その日のうちに使い切れる量だけを取り出しましょう。
もっと詳しく知りたい人には、『全国うまいものお取り寄せ名鑑』(ぴあ)も参考になります。全国のお取り寄せグルメ208品を紹介しています。産地の名品を見比べたいときに。記事の最後の「はななの本棚」で紹介しています。
はななメモ
総務省の発表を調べてみると、2026年10月1日から返礼品のルールがさらに見直されています。食べ物を選ぶ人にとって特に関係がありそうなのは、次の2つです。
- 返礼品の一般的な販売価格を記載・公表することが自治体に求められるようになった
- 地場産品として認める基準(付加価値の考え方)が、価格をもとに判断する形に整理された
販売価格が見えるようになると、「寄付額に対して、どれくらいの品が届くのか」を比べやすくなります。とはいえ、目利きの視点でいちばん大切なのは、やはり内容量・加工した事業者・保存方法・発送時期がはっきり書かれているかどうか。価格の数字だけでなく、この4つがそろっている返礼品を選ぶと失敗が減ります。
はななの本棚|もっと知りたい人へ
PR この記事のテーマを、もう少し深く知りたい人に向けた本を選びました。本の内容は、楽天ブックスの紹介文をもとにまとめています。ボタンを押すと楽天ブックスのページが開きます。
『全国うまいものお取り寄せ名鑑』
ぴあ・2025年11月
全国のお取り寄せグルメ208品を紹介しています。産地の名品を見比べたいときに。
『ふるさと納税ニッポン! 2026年夏秋号』
芸文社・2026年7月
自治体や生産者への取材をもとにした、ふるさと納税の専門誌です。返礼品の背景を知ってから選びたいときに。
おとなの週末(名店・お取り寄せの特集)
テーマごとの特集号から、気になる号を探せます。
まとめ
ふるさと納税は、上限額の確認・時期の分散・目利きでの選択・期限内の手続きの4つを押さえれば、年末の食卓を豊かにしてくれる「地域のお取り寄せ」になります。制度の細かな条件は変わることがあるため、申し込み前に最新の情報を確認してください。
(PR さとふる )
コメント